
央行数字货币系统全解:它和现金、支付宝到底有啥区别
央行数字货币系统,是人民银行主导建设的法定数字支付基础设施。它跟支付宝、微信钱包不是同一个层级的东西——那些是商业平台,这是国家货币体系。在支付清算行业干了十几年,我见过太多系统从PPT变成现实。这套系统经过多轮试点,已经不只是架构图,而是要长进你手机里的支付入口。
技术上最值得关注的是它的双层运营架构。央行不直接面向个人,而是通过商业银行把数字货币发到你的钱包。每笔交易有数字签名,离线状态下两台手机碰一碰就能转账,不依赖网络。山区、地铁等无信号场景照样能用,跟现金的"脱网"特性对齐。
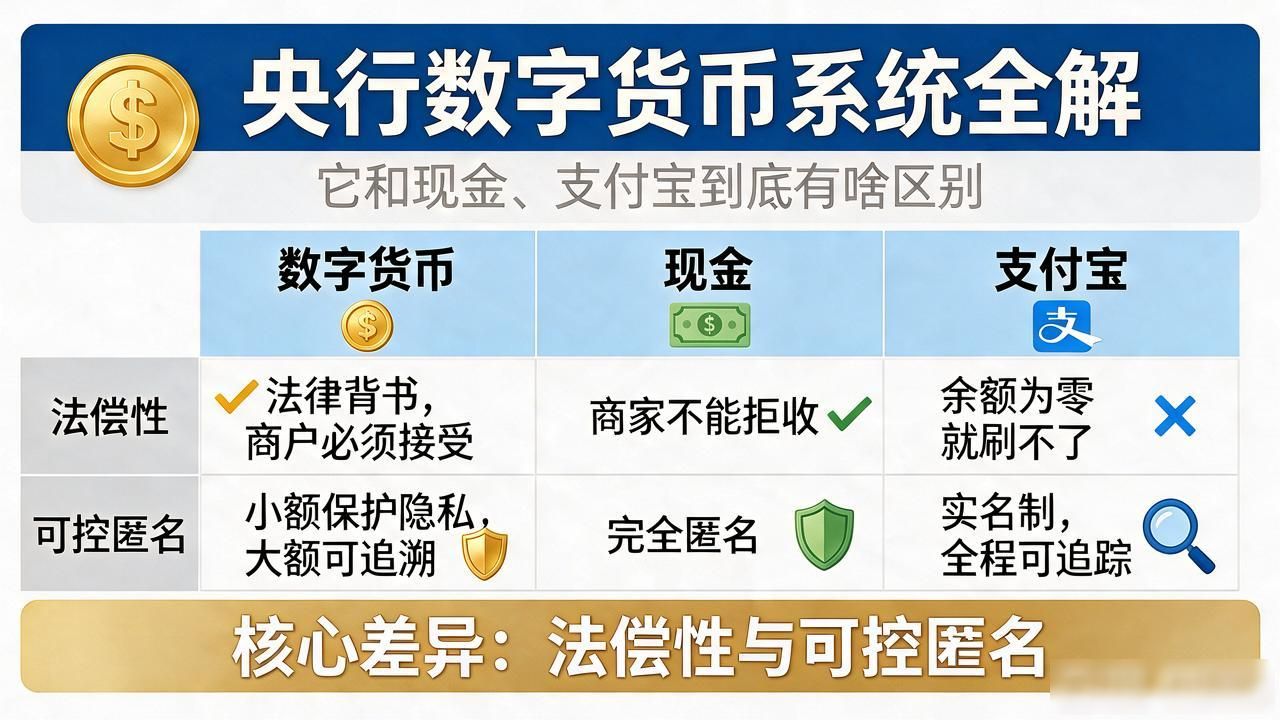
跟支付宝和现金比,核心差异在法偿性和可控匿名。现金花出去商家不能拒收,支付宝余额为零就刷不了,数字货币由法律背书,商户必须接受。匿名性上,小额交易保护隐私,大额可追溯,既守住了你的信息,也堵住了洗钱通道。
落地场景正在铺开。社保发放、财政补贴、跨境结算试点已经跑通。对你来说,手机钱包里会多一个"法定货币"入口,转账、缴费、坐公交都能用它。对商户,结算费率还在讨论中,未来大概率比第三方支付更便宜。
从底层技术到法规配套,背后是几百人跑了十年。它不是要消灭你的支付宝央行数字货币系统全解:它和现金、支付宝到底有啥区别,而是在整个支付生态里加了一层国家底。记住一点就够了:它是你的钱央行数字货币系统,只是换了个更可靠的形态。
