
数字货币怎么领、怎么花?跟微信支付宝比起来到底有啥区别
数字货币从试点走到今天,很多人还是只停留在"听说过"的阶段。我在银行数字运营岗干了八年数字货币怎么领、怎么花?跟微信支付宝比起来到底有啥区别,把发放和使用中真正碰到的事说清楚。
发放渠道其实不复杂。央行通过商业银行和指定平台向个人账户注资,你打开对应App完成实名验证,额度直接进到个人钱包里。2025年推广期,不少地方配合消费券同步派发,单次领取上限分1000元和5000元两档,跟你的钱包类型挂钩,实名程度越高额度越大。
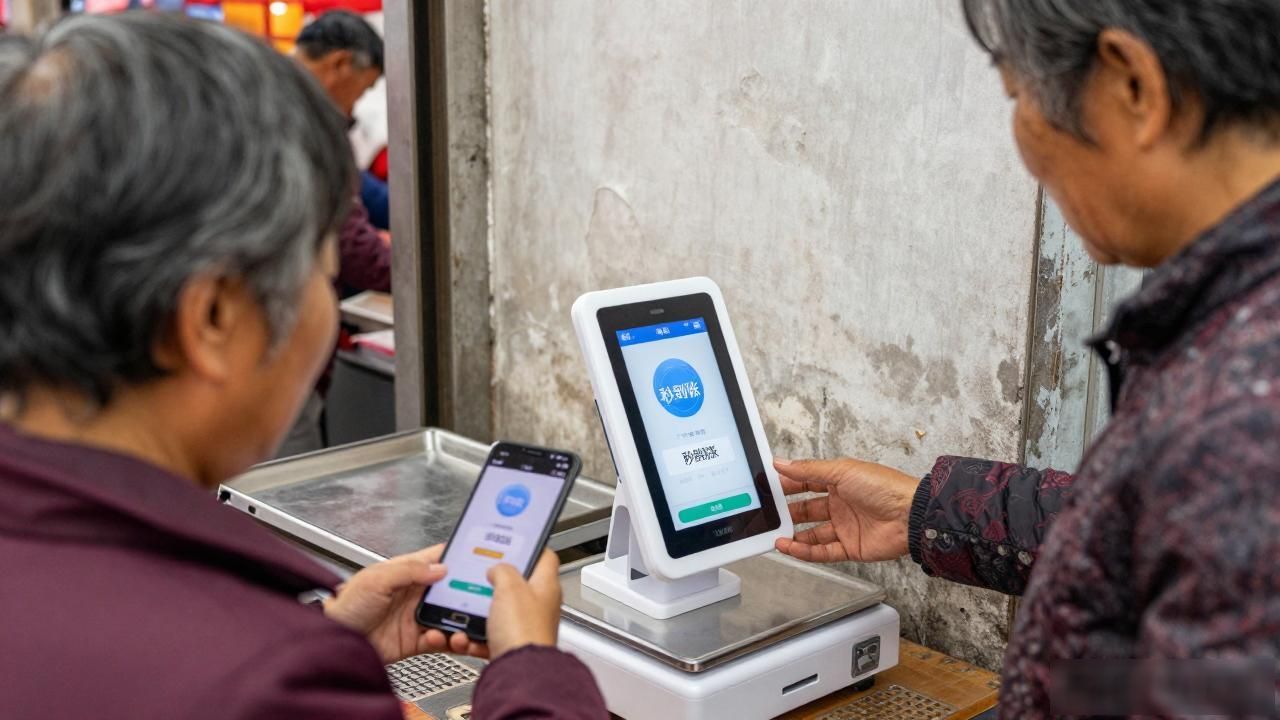
支付环节体感和扫码差不多,但底层逻辑不同。商户端有专用终端,你出示付款码,对方扫完钱秒到,不依赖网络也能完成离线交易——这点在地下商场、偏远乡镇信号差的时候很实用。我见过菜市场摊主把终端挂在秤旁边,大爷大妈对着屏幕一拍就付了数字货币的发放和使用,不用找零。
和微信、支付宝比,最大区别在于它是法定货币,不是第三方余额。商户收进来就是钱,不存在T+1提现问题。你钱包里存的就是人民币本身,只是形态从纸币变成了数字串,法律地位没变,强制通用这一点跟电子钱包完全不同。
日常用下来,体感就是多了一个不用管余额的钱包。我爸妈现在买菜默认用数字钱包,码一出示就完事。跨行转账免手续费,这点对打零工的年轻人确实省事。
