
人行数字货币平台是干嘛的,普通人企业都用得上吗
数字人民币落地这三年,我全程泡在人行数字货币平台的技术对接里。这套平台就是央行给数字人民币搭的底层"水电煤",管着从发钞到回笼的全链条,跟咱们钱包里的钱到底啥关系,今天掰开了说。
平台最核心的设计是双层运营体系。央行只跟商业银行打交道,不直接面对你我。你在银行App领数字钱包,背后是运营机构跟央行平台跑清算。我对接过三家城商行接口,每家都要过央行安全评估,门槛不低,但资金安全有央行背书,跟第三方钱包完全不一个量级。
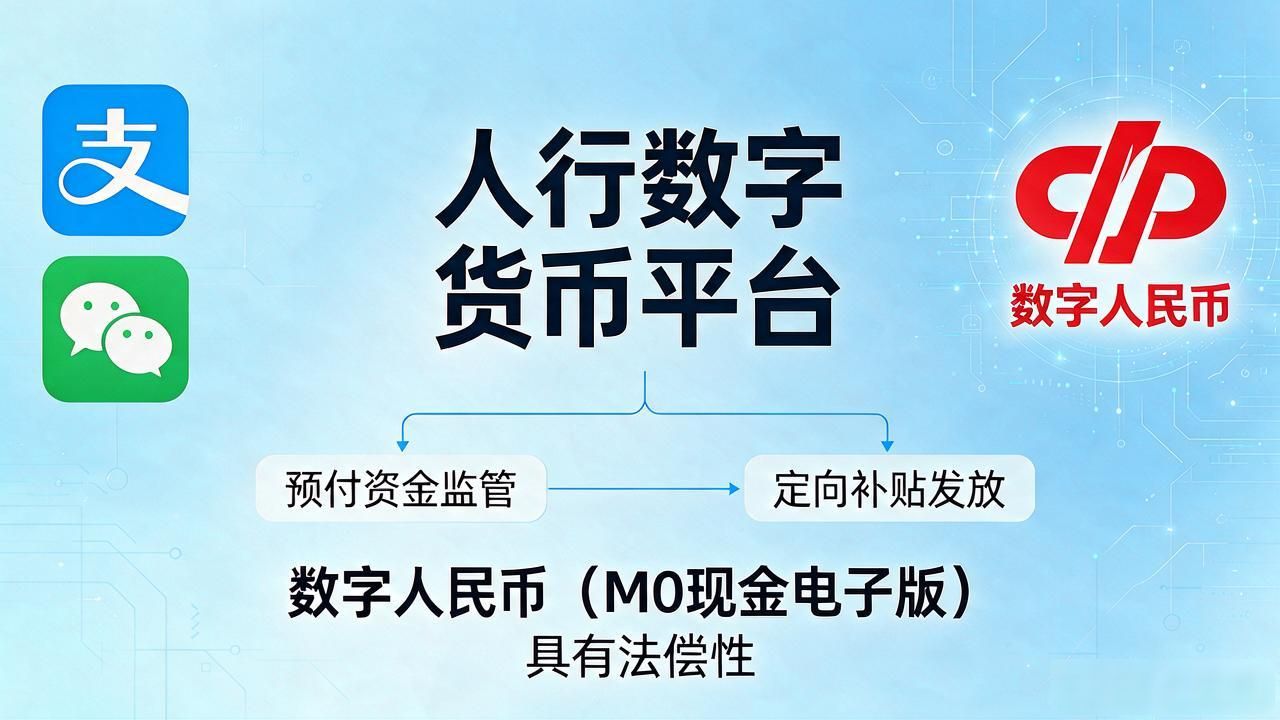
很多人把它跟支付宝微信搞混。区别在于数字人民币是M0,现金的电子版,有法偿性,商家不能拒收。平台内嵌的智能合约功能让我印象很深,比如预付资金监管、定向补贴发放人行数字货币平台,钱能设"用途锁",不到指定场景花不出去,传统支付工具做不到这事。
企业侧接入人行数字货币平台是干嘛的,普通人企业都用得上吗,我帮一家连锁餐饮做过。收银端对接平台SDK,每笔交易走央行清分,对账文件T+1出。前期开发量不小,合规审计要求很细,交易留痕、反洗钱校验都得嵌进去。但跑起来之后结算从T+3压到实时到账,对现金流紧的小商户是真省心。
往远处看,平台正往跨境支付延伸。我参与的试点跑通了跟东盟几个国家的双边清算链路,用智能合约做贸易项下自动分账。这套东西成熟后,中小外贸企业结汇那套老流程估计要彻底重写,行业格局会换个样。
