
数字货币的矛盾在哪?央行要管控、商家要活路、用户要安全
我跟踪数字货币监管议题八年,见过太多"技术万能"的叙事被现实打脸。核心矛盾就三条线:央行管控与去中心化理念的碰撞、商家落地时成本与意愿的撕裂、用户隐私与数据透明的拉锯。这些不是某个环节出了错数字货币所产生的矛盾,而是制度与技术逻辑天然存在张力。
央行推数字货币的底层逻辑是维护货币主权和金融稳定,但数字货币的技术基因是去中介化、点对点。数字人民币设计保留了"可控匿名",可一旦追溯能力过强,就踩到用户最敏感的神经:消费记录到底在谁手里?2025年几起地方商户投诉中,有店主说"查得比税务还细",不夸张,但戳中了隐私焦虑的痛点。
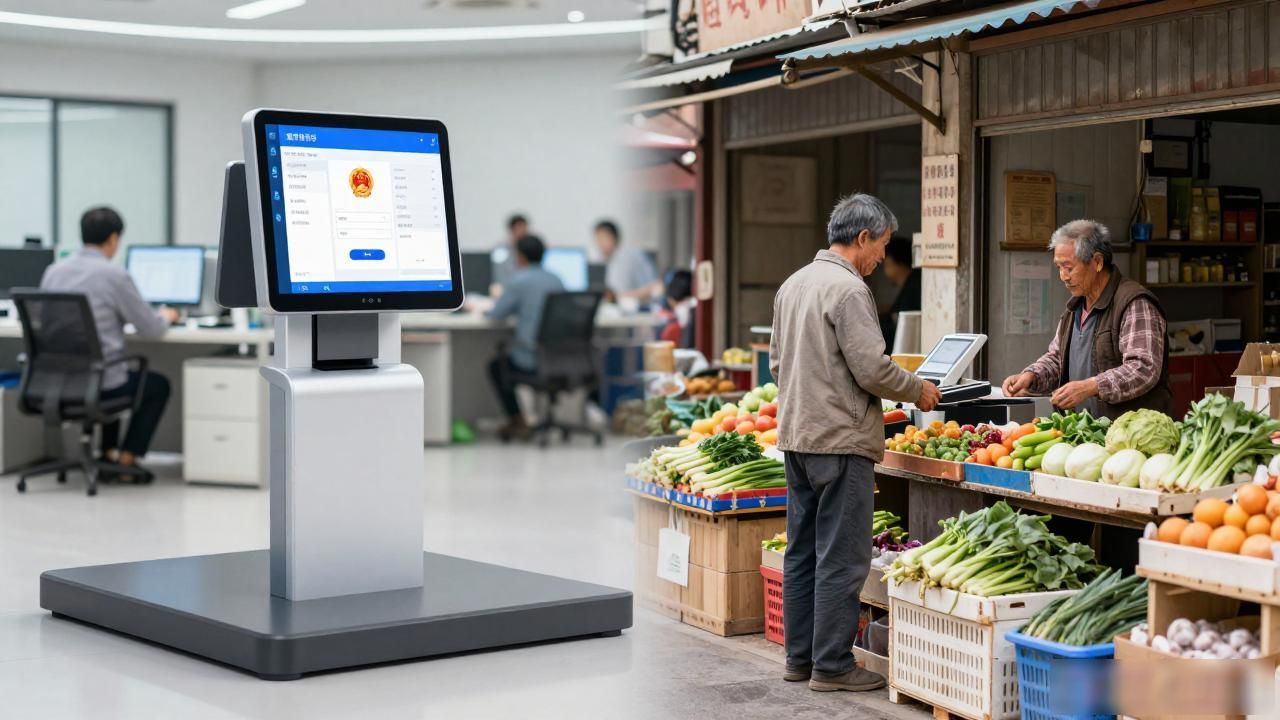
商户端的矛盾更具体。大平台接入数字人民币支付通道,系统改造成本摊到每笔交易不过几分钱;街边小店、社区菜市场的个体户数字货币的矛盾在哪?央行要管控、商家要活路、用户要安全,硬件升级和培训成本对他们就是实打实的门槛。2025年三季度调研显示,县级以下商户主动开通意愿不足三成,"顾客根本不用,我为什么要换"成了高频回应,技术供给和实际需求之间存在明显错位。
制度层面的滞后是另一重矛盾。数字货币的跨境结算、智能合约、链上资产登记,每推进一步都撞上现行《票据法》《电子签名法》的边界。2026年初央行试点的跨境支付互联互通框架涉及六个国家央行和商业银行,法律管辖权归属至今没有统一答案。技术跑在前面,规则追在后面,这个节奏本身就在制造不确定性。
