
大国央行数字货币:美欧中日谁先跑通,普通人的钱袋子会怎样变
过去两年,央行数字货币彻底告别了"要不要做"的讨论阶段。美联储、欧洲央行、日本央行和中国央行,四家最有权力的货币发行机构,已经全部把数字版本推到了测试或试点环节。这不是某个国家的独角戏,而是全球货币基础设施的一次集体换代。
美国这边,美联储的"数字美元"项目从2023年的概念验证走到了商业银行合作试点阶段,重点解决的是跨境结算和反洗钱追踪。欧洲央行则更激进,"数字欧元"在2025年已经进入公众咨询,目标是让老百姓在手机上像发红包一样完成支付,同时保留现金的匿名性。日本央行进展相对慢,但2025年启动了与三菱UFJ等银行的联合沙盒。
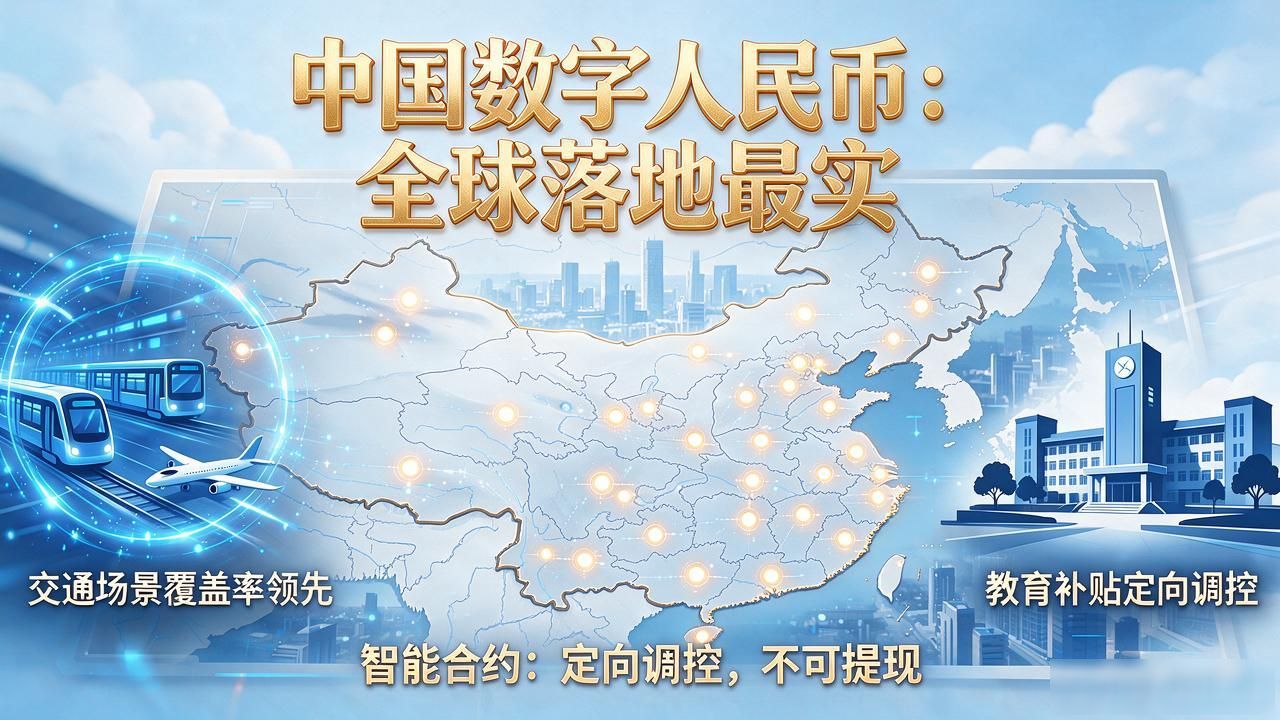
中国的数字人民币在四国中落地最实。截至2026年,试点城市已扩展到30余个大国央行数字货币:美欧中日谁先跑通,普通人的钱袋子会怎样变,商户受理端和交通场景的覆盖率远超其他央行。更关键的是,数字人民币不是"电子现金"的简单搬运,而是嵌入了智能合约,比如教育补贴可以设定只能用于学费、不能提现大国央行数字货币,这种定向调控是传统纸币做不到的。
对普通人来说,短期感受可能是多了一个支付选项,长期影响在于央行直接发币会让商业银行的角色被重新定义——存贷款、清算、结算的链条会被压缩。跨境汇款从三天缩到几秒,小商户手续费可能降到零。你的钱袋子不一定变厚,但花钱的方式、被"看见"的程度,会彻底不一样。你觉得央行直接管到每一笔消费,是保护还是越界?
