
42号数字货币政策文件深度解读:核心条款、影响范围与应对策略
42号数字货币政策文件是今年最受关注的金融政策,涉及数字货币发放、跨境支付和商业银行数字资产负债管理。多数人最关心:它到底改了什么,跟自己钱包有什么关系。
文件最核心的变化是把数字人民币发行从"央行直接面向公众"调整为"分级托管"模式。商业银行负责底层账户管理42号数字货币政策文件,央行保留最终清算权。你手里数字钱包背后的运营主体42号数字货币政策文件深度解读:核心条款、影响范围与应对策略,从过去单一机构变成了多家银行竞争格局,费率和日常体验大概率会改善。
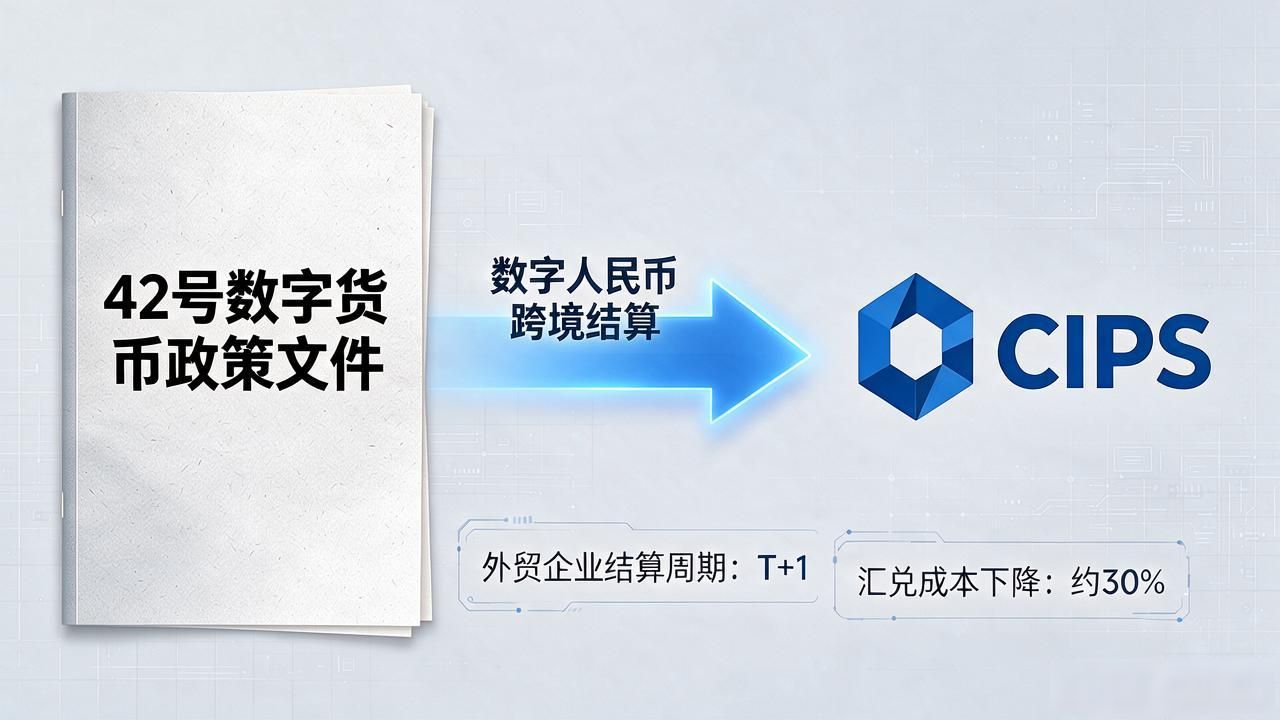
跨境支付部分值得重点看。42号文件明确将数字货币政策与CIPS系统打通,允许合格境外机构直接参与数字人民币跨境结算。做外贸的企业,结算周期从过去的5到7天压缩到T+1,汇兑成本下降约30%,对中小外贸商是实打实的利好。
商业银行数字资产负债管理这块容易被忽略。文件要求银行每季度报送数字资产头寸表,超额数字负债须缴纳0.5%央行保证金。说白话就是:银行不能无限发数字存款类产品,你手里的数字理财安全性比以前更高了。
落地节奏上给了18个月过渡期,2027年底前完成全部切换。试点城市目前已扩到35个,多数省份还在观望。留意一下本地是否进入第二批试点名单,一旦本地银行上线新功能,早期用户能拿到费率减免和额度倾斜。
