
央妈数字人民币铺开后,普通人和小本商户到底谁是最大受益者
说实话,数字人民币推了快两年,街面上真正拿它收钱的人还没多少。我经营这家面馆十几年,上个月才接了数字人民币的收款码。跑了一圈下来,心里有了底——受益最大的不是银行,也不是搞技术的,是像我们这种小本生意的个体户。当然,普通消费者也跟着省了不少心。
以前收现金,找零是个体力活,假币更闹心。数字人民币的"离线付款"功能让我在店里手机没信号也能收钱,交易手续费比刷卡那套低得多,月底对账再也不用翻一抽屉零钞。隔壁卖水果的老张跟我念叨,他光提现和手续费一年就能省小两千块,够孩子一学期的文具钱。
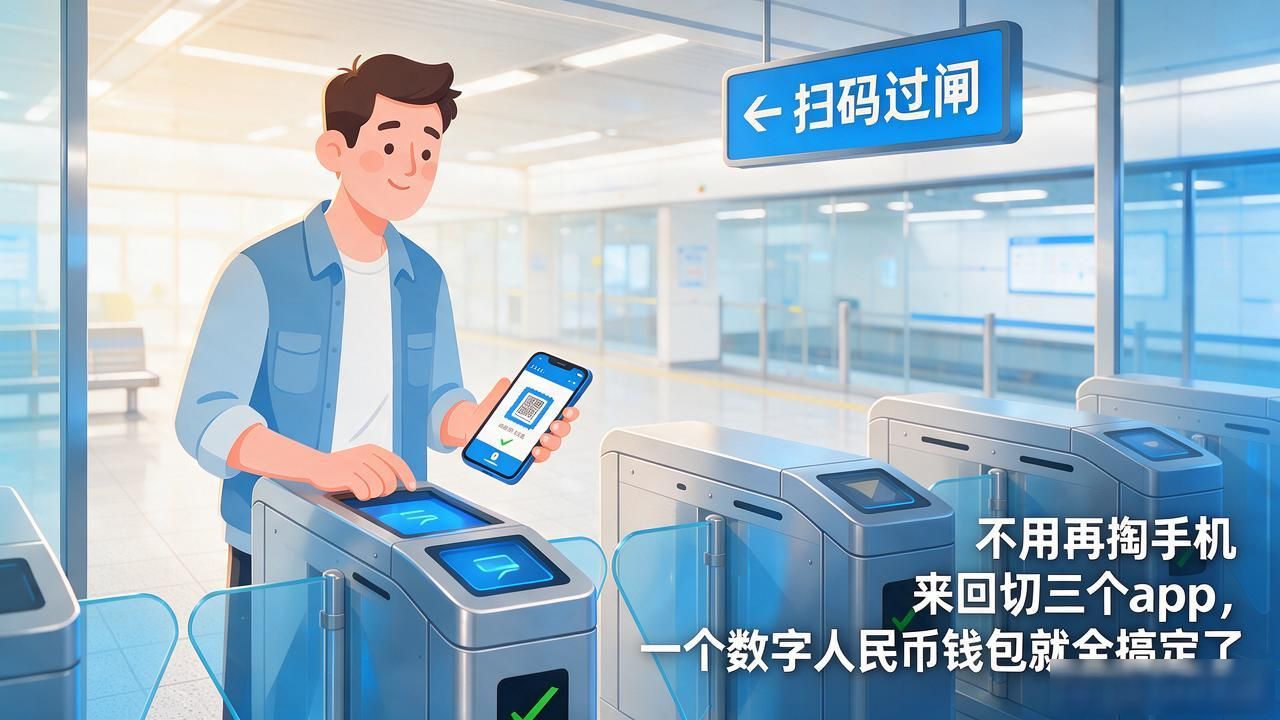
对我们这种每天两头跑的上班族来说央妈数字货币的受益者,变化更实在。坐地铁、买菜、缴水电费,不用再掏手机来回切三个App,一个数字人民币钱包就全搞定了。给老家父母转生活费,他们不会操作智能机,发个付款码扫一下就到账,省了去银行排半小时队。
我琢磨来琢磨去,真正让这东西跑起来的,是"匿名小额支付"这条设计。大额转账、理财投资这些,跟以前没太大区别;但日常几十块钱的零碎支出央妈数字人民币铺开后,普通人和小本商户到底谁是最大受益者,体验确实被重新写了一遍。你平时生活中,哪一回用数字人民币让你脱口一句"嘿,这比扫码方便"?
