
银行数字货币原理详解:它是怎么跑起来的,大白话讲明白
在银行核心系统写了十五年代码,数字人民币这套东西我算是从头跟到尾。它不是把纸币印在手机上银行数字货币原理详解:它是怎么跑起来的,大白话讲明白,而是一套完全不同的货币发行和流通架构,理解它的原理,得从底层技术逻辑说起。
央行数字货币采用双层运营体系。央行把货币直接兑换给商业银行银行数字货币的原理,商业银行再面向公众发放。每一笔币都有唯一的加密凭证,底层用分布式账本记录状态,确保"花出去"的币不会在另一台设备上再花一次。这不是区块链那种去中心化思路,而是央行主导的中心化可控架构。
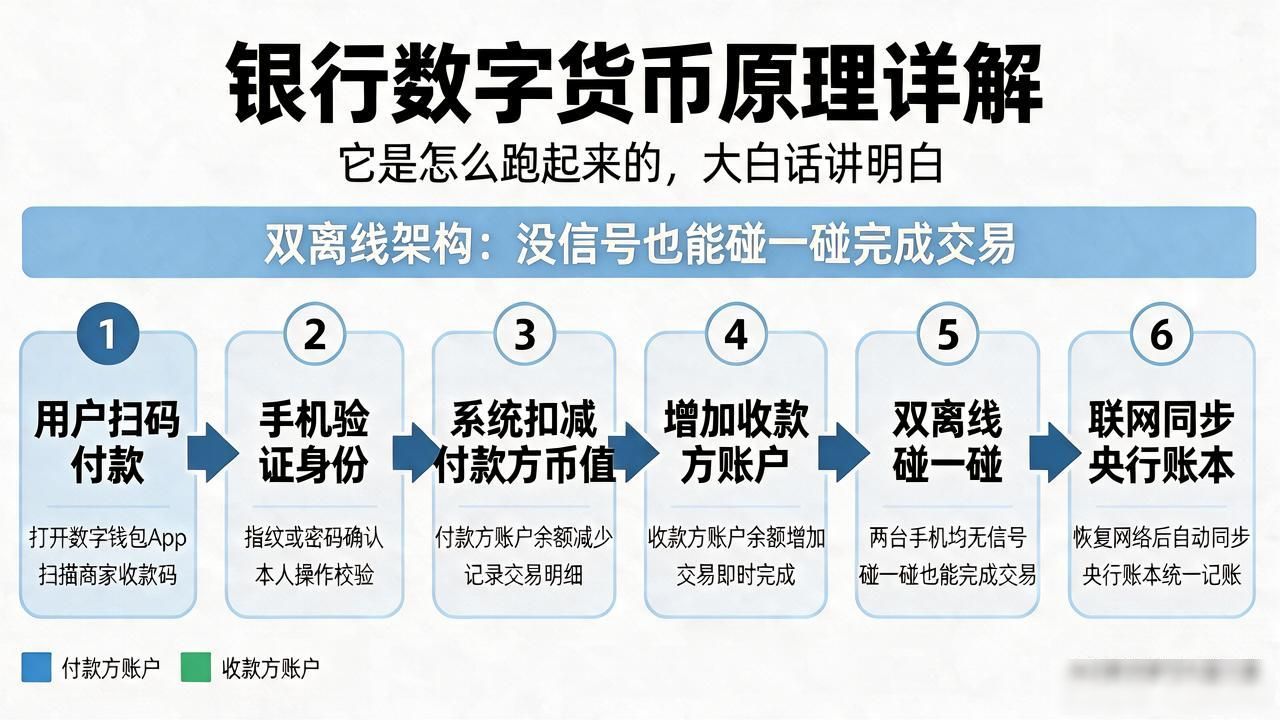
支付流程其实很日常。你扫码付款,手机验证身份,系统扣减你账户里的币值,同时增加对方账户。整个链路走的是双离线架构——哪怕两台手机都没信号,碰一下也能完成交易,事后联网再同步到央行账本。这就是它能真正替代现金的原因。
商业银行在这个体系里扮演的是"分发管道"。开户、兑换、客服、反洗钱这些活儿还是银行干,但货币本身的生命周期由央行管理。说白了,银行从"造钱"变成了"送钱",角色变了。
这套原理跑通之后,跨境结算、定向补贴、税收追踪这些场景的响应速度会完全不一样。货币不再是银行账本里的一串数字,而是有独立生命周期的资产,这是最本质的变化。
