
银行被绕开了怎么办?金融脱媒与数字货币这笔账到底怎么算
干了十五年信贷金融脱媒与数字货币,我亲眼看着银行从"资金搬运工"变成"可有可无的中介"。脱媒不是新词了,数字货币只是把绕路修得更宽、更快。
最直观的表现,就是钱不再只走银行这条线。企业发债、理财直投、众筹,渠道一多,存贷利差被压得越来越扁。我在支行的时候,存款被理财分走,放贷额度却缩了。非银渠道占社融比例已逼近四成,银行"蓄水池"的说法越来越虚。
数字货币进来后多了一层变量。数字人民币试点从深圳扩到二十多个城市,真正敏感的点是它可以绕开商业银行清算做点对点结算。一旦企业间直接转账不经银行,存贷业务的地基就被抽了,这比任何理财产品的冲击都快得多。
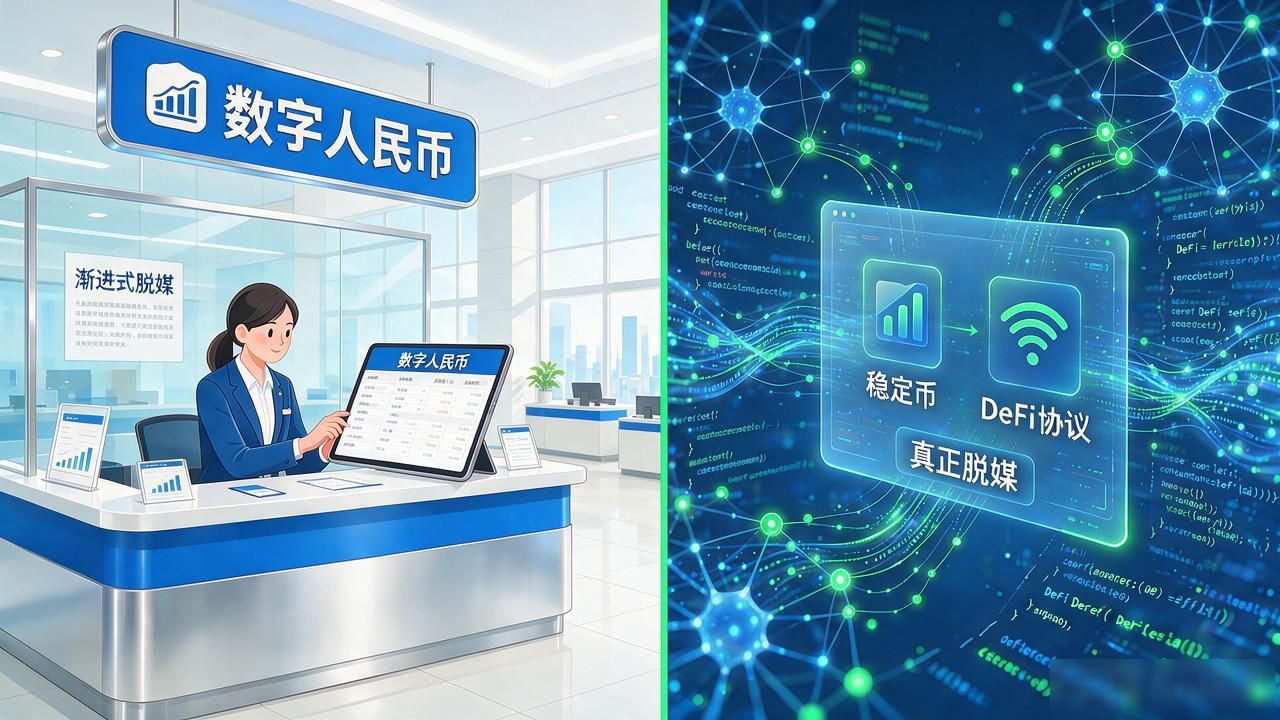
现实没那么戏剧化。数字人民币还是"可控匿名",商业银行仍是运营机构,脱媒是渐进的。但海外那边,稳定币和DeFi协议在实践真脱媒——不经过任何银行,链上借贷、链上支付,金融中介被彻底跳过。2025年离岸稳定币平台的日交易量,已经快追上年初银行同业拆借的零头了。
我现在的判断,脱媒是大趋势,数字货币是加速器,两者打的是组合拳。银行若还把自己锁死在"存款-贷款"的旧框里,被绕开只是时间问题。
你身边人日常转账银行被绕开了怎么办?金融脱媒与数字货币这笔账到底怎么算,还走银行吗?
